
با جهانی شدن پرداختهای آنی و ظهور نسلهای جدید هوش مصنوعی، نهادهای مالی و بانکها با پیچیدگیهای تازهای در زمینه مدیریت ریسک و امنیت روبهرو شدهاند. کارشناسان بر این باورند که گسترش فناوریهای نوین و دستیاران هوشمند، در کنار مزایای فراوان، چالشهای امنیتی پرداختهای بینالمللی را دوچندان کرده است.
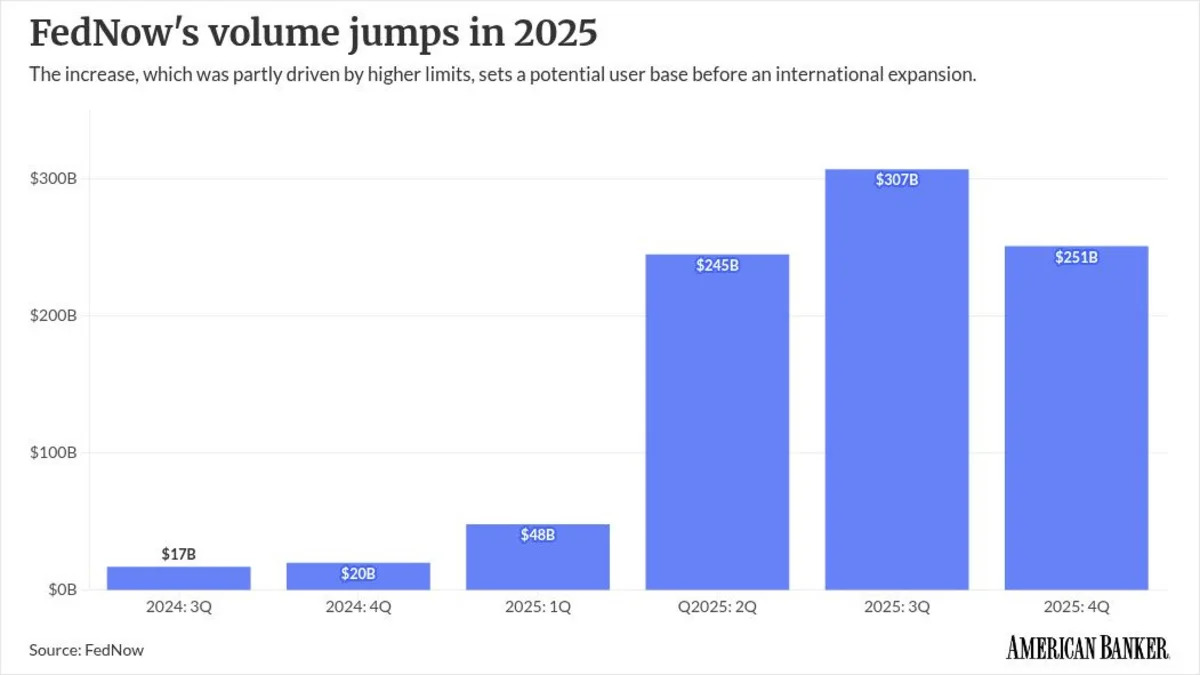
برنادت کپسکا، معاون ارشد و قائممقام مدیریت محصول در سیستم پرداخت «فدناو» (FedNow) وابسته به فدرال رزرو، در رویداد هفته فناوریهای مالی بوستون اعلام کرد که این سامانه به دنبال گسترش دسترسی خود به حوزه پرداختهای فرامرزی است. سامانه فدناو که اخیراً از مرز ۱۷۰۰ عضو عبور کرده است، قصد دارد با استفاده از واسطههایی غیر از بانکهای فدرال رزرو، تراکنشهای آنی بینالمللی را پشتیبانی کند. او رویکرد این نهاد را گامبهگام و تدریجی توصیف کرد.
یک کلید API برای هر مدل اصلی هوش مصنوعی — برخی مدلها رایگان هستند.
رایگان امتحان کنیدنوآوری در دو جبهه متمایز
توسعه پرداختهای آنی به حوزه فرامرزی میتواند خطرات امنیتی را افزایش دهد؛ بهویژه که بانکها همزمان به سمت تجارت خودکار و شکلهای جدید هوش مصنوعی متمایل شدهاند. کارشناسان پنل تخصصی بوستون تأکید کردند که با نقشآفرینی پررنگتر عاملیتهای هوش مصنوعی در امور بانکی، اعتبارسنجی پرداختهای بینالمللی دشوارتر اما ضروری خواهد بود. برندهای کارت اعتباری بزرگ مانند ویزا و مسترکارت نیز با ایجاد شراکتهای راهبردی به دنبال سهم بیشتری از بازار پرداختهای بینالمللی هستند.
با این حال، به گفته موهیت کانزال، مدیر ارشد پرداخت شرکت فایروایر، پرداختهای فرامرزی ذاتاً پیچیده هستند و قوانین هر کشور مدام در حال تغییر است. وی توضیح میدهد که اگرچه هوش مصنوعی میتواند سرعت کارها را افزایش دهد، اما هیچگاه نباید اجازه داد بدون اعتبارسنجی توسط یک متخصص، سیستمها بهروزرسانی شوند. به گفته او، تجارتی مبتنی بر عاملیتهای هوش مصنوعی میتواند به بانکها در رقابت با رقبای غیربانکی و فینتکها کمک کند، اما در حال حاضر این ابزارها پیش از اجرای مستقل، بیشتر در سادهسازی جریانهای کاری کاربرد خواهند یافت.
از سوی دیگر، جنیفر پری از مدیران فناوری نوآوری در جیپ مورگان چیس، اذعان میکند که فینتکها پرداختهای فرامرزی را دگرگون کردهاند و مشتریان به دنبال سرعت بالاتر در ارسال و دریافت وجوه و همچنین شفافیت در تطبیق تراکنشها هستند که مؤلفه اصلی آن «اعتماد» به شمار میرود.
نبرد هوش مصنوعی خوب و بد
فرمهای نوین هوش مصنوعی خطراتی را به همراه دارند که از آن جمله میتوان به توانایی عاملیتهای هوش مصنوعی در دور زدن کنترلهای امنیتی اشاره کرد. کپسکا در همین زمینه تصریح میکند که برای رشد پرداختهای خودکار به زیرساختی ایمن، همیشه روشن و غنی از داده نیاز است.
از دیدگاه پات کینزل، بنیانگذار شرکت تأیید هویت Proof، تلاشهای دولتی برای هدایت امنیت هوش مصنوعی خودکار از سرعت رشد خطرات عقبتر است. وی متذکر میشود که چارچوبهای سنتی مانند «شناخت مشتری» (KYC) و گزارشهای فعالیت مشکوک (SARs) بر این فرض استوار بودند که انسانها آغازگر تراکنشها هستند، فرضی که در دنیای مبتنی بر هوش مصنوعی دیگر کارایی ندارد.
کارشناسان حاضر در رویداد بوستون یادآور شدند که اعتبارسنجی دادهها و کاربران برای مدیریت امنیت تجارت خودکار حیاتی است. در همین راستا، شبکههای پرداخت ویزا و مسترکارت راهکارهایی را برای پشتیبانی از استراتژیهای «شناخت عاملیت» (Know Your Agent) در بانکها راهاندازی کردهاند.
کپسکا در پایان هشدار میدهد که هوش مصنوعی پرداختها را خودکارتر میکند، اما کلاهبرداران نیز از همین فناوری برای انجام تخلفات پیچیدهتر بهره میبرند؛ بنابراین اطمینان از غلبه هوش مصنوعی مفید بر نسخه مخرب آن امری ضروری است.
 حسام هاشمی